Assurance Audi RS : quel tarif en 2026 ?
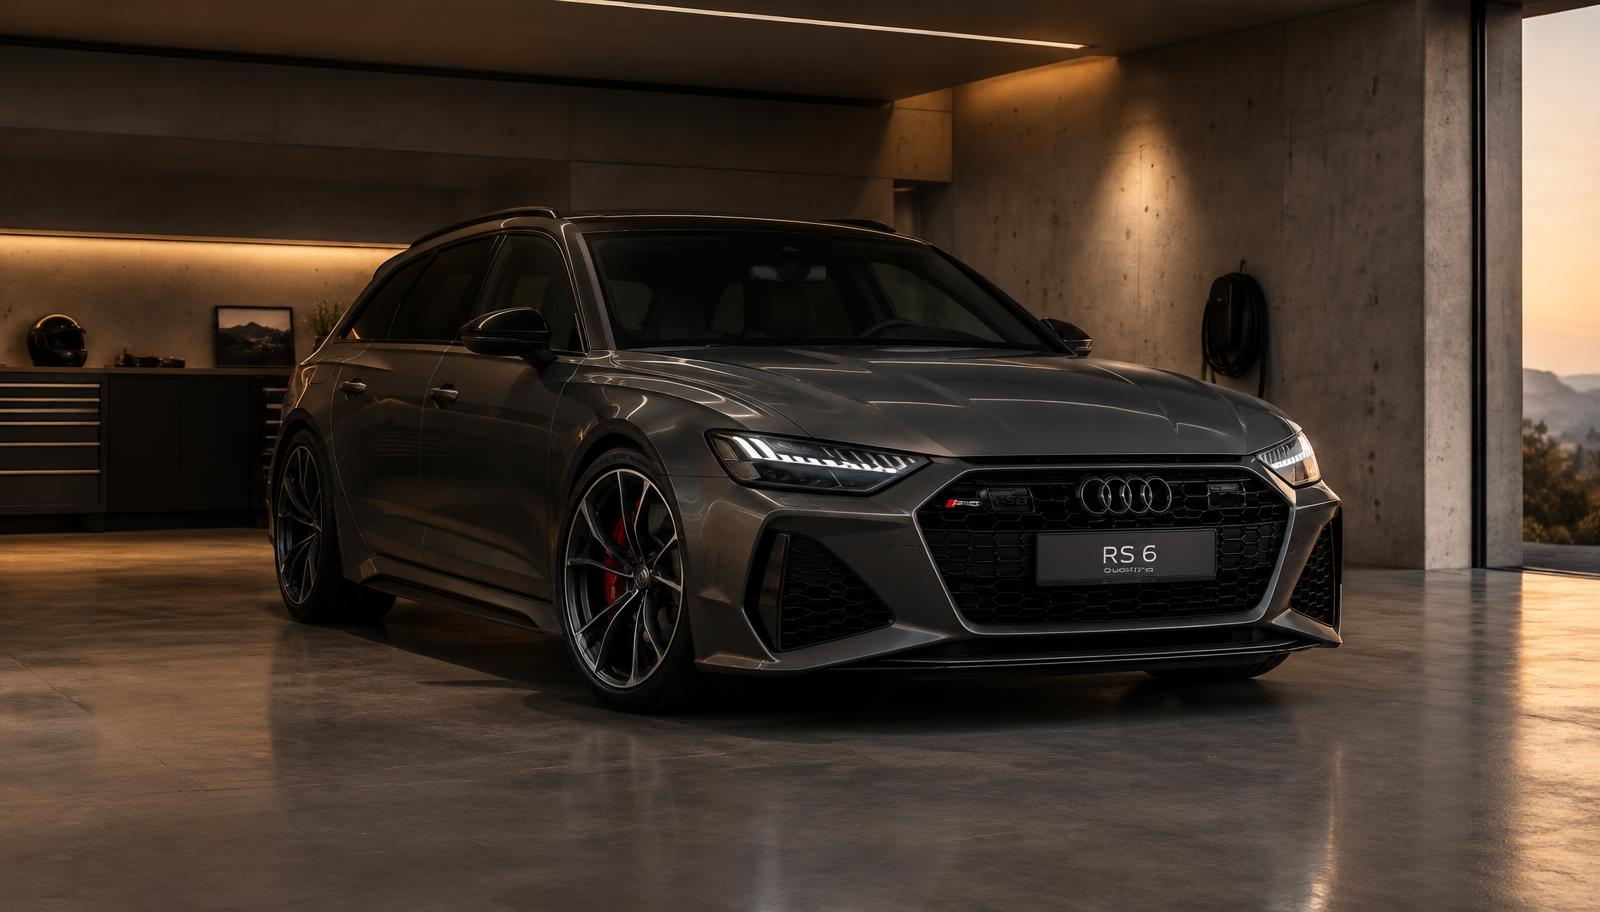
Une Audi RS3 s'assure en moyenne 2 127 € par an en tous risques, contre 1 595 € pour l'ensemble des Audi. Ces moyennes de comparateur rassurent, mais elles mélangent des profils très favorables. Pour une RS à plus de 100 000 € assurée par un conducteur bonus 50, la facture réelle se situe plutôt entre 2 000 et 4 500 € par an selon la ville. Cet article donne les prix observés modèle par modèle, explique ce qui les fait varier du simple au triple et détaille les leviers pour payer moins sans affaiblir votre couverture.
Combien coûte l'assurance d'une Audi RS en 2026 : les prix observés
Les comparateurs publient des moyennes par modèle. Elles donnent un plancher utile, à condition de savoir ce qu'elles mesurent.
| Modèle | Prix observé | Périmètre | Source |
|---|---|---|---|
| Toutes Audi | 1 595 € par an | Tous risques, tous profils | LeComparateurAssurance, mars 2026 |
| RS3 | 2 127 € par an | Tous risques, tous profils | LeComparateurAssurance, 2025 à mars 2026 |
| RS3 | 65 à 158 € par mois (108 € en moyenne) | Tous risques, bonus maximal | Leocare, 2026 |
| RS3 | 48 à 310 € par mois | Toutes formules, tous profils | Leocare, 2026 |
| RS6 | 2 023 € par an | Toutes formules, tous profils | LeComparateurAssurance, 2026 |
| RS à plus de 100 000 € | 2 000 à 4 500 € par an | Tous risques, bonus 50, selon la zone | Relevés Prestige Protect, 2025-2026 |
Pourquoi les moyennes de comparateur sous-estiment votre prime
Une moyenne « tous profils » inclut des contrats au tiers, des RS3 d'occasion et des conducteurs en province. Sur une RS6 neuve stationnée à Paris ou à Marseille, le devis réel dépasse souvent la moyenne de 50 % ou plus. Utilisez ces chiffres comme un point de départ, jamais comme un budget.
Pourquoi une Audi RS coûte plus cher à assurer qu'une Audi classique
Trois facteurs se cumulent sur une RS. Chacun suffit à faire monter la prime.
La puissance : de 400 ch à plus de 630 ch
Une RS3 développe 400 ch, une RS6 Avant performance 630 ch et la nouvelle RS5 hybride 639 ch. Les assureurs associent statistiquement la puissance à des sinistres plus graves. Au-delà de 300 ch, beaucoup de compagnies généralistes majorent fortement la prime ou refusent les conducteurs peu expérimentés.
Le coût de réparation : carbone, céramique et capteurs
Freins carbone-céramique, éléments en carbone, phares Matrix LED et radars dans les boucliers : une RS concentre les pièces les plus chères de la gamme. Un choc léger peut coûter plusieurs milliers d'euros en atelier agréé.
Le profil des conducteurs, surtout sur la RS3
La RS3 attire des conducteurs plus jeunes que la RS6. Or un conducteur novice supporte une surprime légale pouvant atteindre 100 % la première année. Sur une compacte de 400 ch, de nombreux assureurs refusent tout simplement ce profil.
Prix par modèle : ce qui change de la RS3 à la RS6
Chaque RS a son propre profil de risque. Le tableau résume ce qui pèse sur la prime, modèle par modèle.
| Modèle | Puissance | Ce qui pèse sur la prime | Point de vigilance |
|---|---|---|---|
| RS3 Sportback et Berline | 400 ch | Profil conducteur plus jeune, forte demande d'occasion | Fin de commercialisation en Europe annoncée pour mi-2027 |
| RS5 hybride rechargeable (2026) | 639 ch | Prix dès 118 000 €, batterie de 22 kWh, plus de 2,4 tonnes | Vérifier la prise en charge de la batterie en cas de choc |
| RS6 Avant performance | 630 ch | Valeur élevée, coût de réparation, attrait pour le vol | Valeur à neuf ou majorée indispensable |
| RS e-tron GT | Électrique | Coût de la batterie et des réparations spécifiques | Risque de perte totale après un choc touchant la batterie |
| RS2, RS4 B5 (anciennes) | 315 à 380 ch | Cote soutenue chez les collectionneurs | Valeur agréée ; la RS2 peut passer en carte grise collection |
RS3 : la fin du cinq-cylindres peut soutenir sa cote
Audi a annoncé l'arrêt de la RS3 en Europe vers mi-2027, faute de mise aux normes Euro 7 du 2.5 TFSI. Une dernière série de modèle recherché conserve souvent mieux sa valeur. Sur une RS3 récente, une indemnisation en valeur majorée évite d'être remboursé sous le prix du marché.
RS5 hybride : un nouveau profil de risque pour les assureurs
La RS5 2026 est la première RS hybride rechargeable. Elle échappe au malus CO2 mais reste soumise au malus au poids. Pour l'assureur, la batterie ajoute un poste de coût : demandez si la valeur à neuf couvre la voiture entière, batterie incluse.
Votre profil et votre ville font plus varier le prix que le modèle
À modèle identique, le profil et l'adresse peuvent faire tripler la prime.
| Facteur | Effet observé | Source |
|---|---|---|
| Jeune conducteur | Surprime jusqu'à 100 % la 1re année, 50 % la 2e, 25 % la 3e (hors sinistre) | Code des assurances |
| Ville | Audi Q3 en tous risques : environ 55 € par mois à Nantes, 78 € à Marseille | Leocare, 2026 |
| Formule | RS3 tous risques au bonus maximal : de 65 à 158 € par mois selon la version | Leocare, 2026 |
L'écart entre Nantes et Marseille atteint environ 40 % sur un modèle courant. Sur une RS, il se traduit en centaines d'euros par an. Si vous vivez en Île-de-France, notre guide sur l'assurance d'une voiture de prestige à Paris détaille les règles de stationnement qui font le prix.
Quelle formule et quelle indemnisation pour une Audi RS
Sur une RS, la formule tous risques s'impose. Le vrai choix porte sur le mode d'indemnisation.
RS neuve : la valeur à neuf, et sa durée
La valeur à neuf rembourse le prix d'achat en cas de vol ou de destruction. Sa durée varie selon les contrats, souvent 24 mois. Après cette période, le contrat bascule en valeur à dire d'expert, parfois majorée.
RS récente : la valeur majorée contre la décote
Une RS6 ou une RS3 bien entretenue perd moins vite que la grille de décote d'un assureur. Une valeur majorée de 10 à 20 % limite l'écart entre l'indemnité et le prix de remplacement.
Cinq leviers pour baisser la prime d'une Audi RS
Ces leviers réduisent le risque perçu par l'assureur, sans toucher à vos garanties.
Garage fermé et traceur actif
Un box fermé de nuit et un traceur avec abonnement en cours réduisent la part vol de la prime. Pour certaines RS, ce sont même des conditions d'acceptation.
Kilométrage limité et usage loisir
Si votre RS est une voiture de week-end, un contrat plafonné en kilomètres coûte nettement moins cher. Déclarez un chiffre réaliste.
Conducteur exclusif expérimenté
Un contrat réservé à un ou deux conducteurs avec un bon bonus coûte moins cher qu'un contrat ouvert à tout conducteur.
Franchise dommages plus haute
Relever la franchise dommages fait baisser la prime rapidement. Choisissez un montant que vous pourriez régler sans difficulté après un sinistre.
Remise en concurrence annuelle
Après un an, vous pouvez résilier à tout moment (loi Hamon, article L113-15-2 du Code des assurances). Comparez toujours à indemnisation égale : valeur à neuf contre valeur à neuf, valeur agréée contre valeur agréée.
Vous hésitez entre une RS6 et une sportive allemande concurrente ? Comparez avec le tarif d'une Porsche 911.
Les propriétaires d'Audi RS nous demandent souvent
Quelle est l'Audi RS la moins chère à assurer ?
En général, une RS3 d'occasion pour un conducteur expérimenté en province. Sa valeur est la plus basse de la gamme et ses pièces les moins chères. En revanche, pour un jeune conducteur, la RS3 peut devenir la plus chère, voire inassurable chez les généralistes.
Une RS3 coûte-t-elle plus cher à assurer qu'une S3 ?
Oui. Selon Leocare, une S3 s'assure en tous risques au bonus maximal entre 52 et 130 € par mois, contre 65 à 158 € pour une RS3. L'écart s'explique par 100 ch de plus et une valeur supérieure.
La RS5 hybride est-elle moins chère à assurer qu'une RS thermique ?
Pas forcément. Elle échappe au malus CO2, mais sa batterie et son poids ajoutent des coûts de réparation. Les premiers contrats sont en cours de tarification : comparez plusieurs devis avant la livraison.
Puis-je assurer une RS au tiers ?
Oui, la loi n'impose que la responsabilité civile. Mais au tiers, ni le vol ni les dommages sur votre voiture ne sont remboursés en cas d'accident responsable. Sur une RS, cette économie ne se justifie que pour un modèle ancien de faible valeur, ce qui est rare.
Faut-il une valeur agréée pour une RS2 ou une RS4 B5 ?
Oui, c'est la formule la plus sûre. Leur cote dépend de l'état, de l'historique et de l'originalité, que les grilles de décote ignorent. L'expertise fixe un montant au contrat, à réviser tous les deux à trois ans.
En résumé
- RS3 : 2 127 € par an en moyenne en tous risques ; RS6 : 2 023 € toutes formules.Voir
- Une RS à plus de 100 000 € coûte plutôt 2 000 à 4 500 € par an selon la zone.Voir
- Puissance, réparation et profil conducteur expliquent l'écart avec une Audi classique.Voir
- La ville peut faire varier la prime d'environ 40 % à modèle égal.Voir
- RS ancienne : valeur agréée ; RS récente : valeur majorée ; RS neuve : valeur à neuf.Voir
Sources
- LeComparateurAssurance, assurance Audi RS3
- LeComparateurAssurance, assurance Audi RS6
- LeComparateurAssurance, assurance Audi
- Leocare, assurance Audi RS3
- Leocare, assurance Audi S3
- Leocare, assurance Audi (écart entre villes)
- Caroom, nouvelle Audi RS5 hybride
- Actu-Automobile, ouverture des commandes RS5
- Motor1, fin du cinq-cylindres en Europe